Ko banka obstane: kaj se dogaja s prihranki v Paragvaju?
Zaprt račun, nedostopna aplikacija in vprašanje, kdaj bo denar spet dosegljiv. Kriza banke Ueno v Paragvaju je za varčevalce postala zelo konkretna, centralna banka pa je napovedala prve korake izplačevanja zajamčenih vlog.
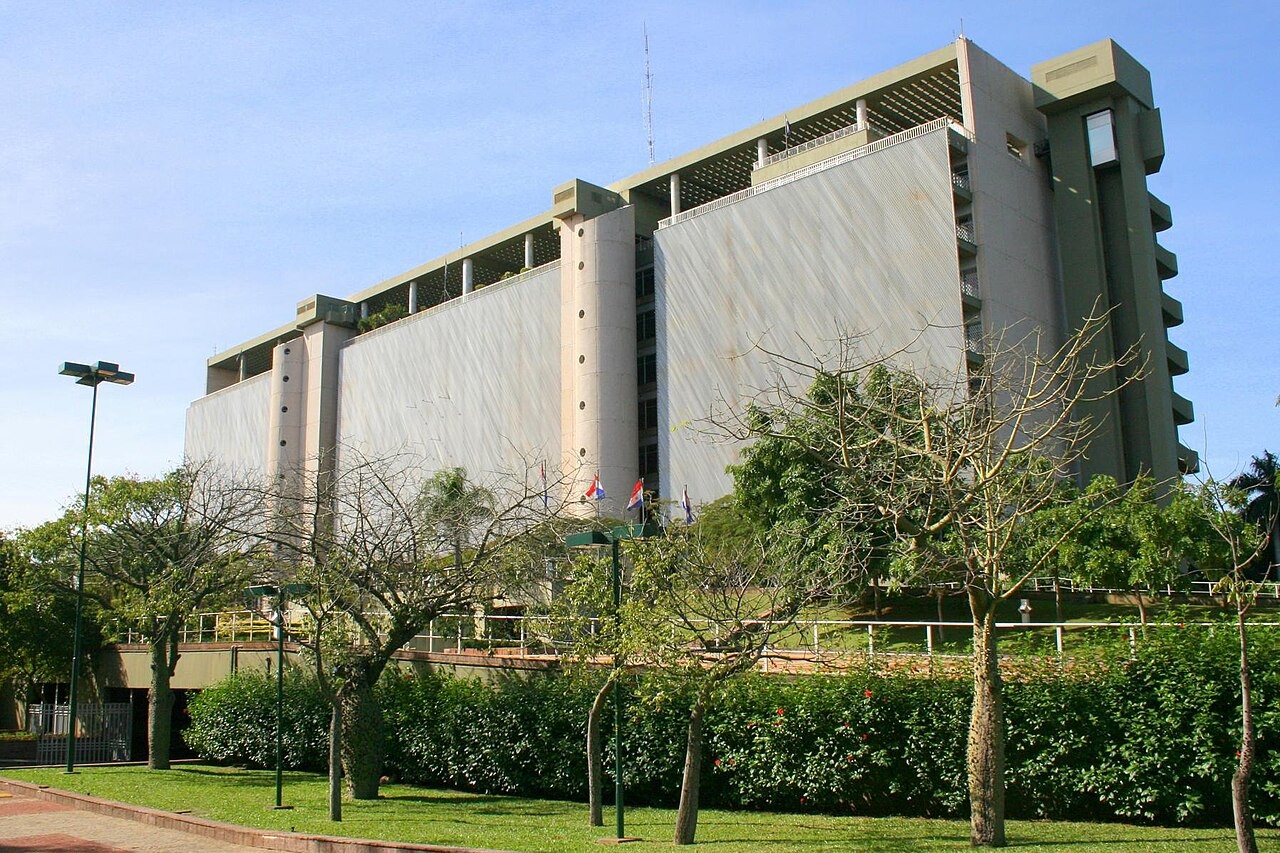
FF MM · Vir · CC BY-SA 3.0 · Pomanjšava; brez vsebinskih sprememb.
Od nadzora do reševanja banke
Paragvajska centralna banka je 3. novembra objavila odločitev o začetku postopka reševanja Uena, sprejeto dan prej. Po njenem pojasnilu so popravki računovodskih izkazov pokazali, da je količnik kapitalske ustreznosti banke padel pod polovico zahtevanega minimuma. Nadzornik je napovedal preverjanje premoženjskega položaja in ohranjanje sredstev banke.
Za komitenta je razlika med strokovnimi izrazi manj pomembna od posledice: običajen dostop do bančnih storitev je prekinjen. Agencija EFE je poročala o zaprtju poslovalnic in ustavitvi storitev. Banka je po njenih podatkih imela približno 2,9 milijona strank, zato njen primer sega precej dlje od posamezne poslovne skupine.
Reševanje banke ni en sam prenos, s katerim bi vsi komitenti naslednje jutro dobili enak dostop do vsega denarja. Ugotoviti je treba stanje obveznosti, določiti upravičence in organizirati izvedbo. Zato je pomembno razlikovati med zaščito vlog in trenutkom, ko posamezen varčevalec denar dejansko prejme.
Prvo izplačilo še ni konec postopka
Centralna banka je 5. novembra objavila pogoje za prvo skupino prejemnikov. Mednje sodijo manjši varčevalci, ki banki ničesar ne dolgujejo in imajo odprt račun pri drugi domači banki ali finančni ustanovi. Za tiste, ki izpolnjujejo objavljene pogoje, napoveduje vračilo celotnega zneska njihovih vlog v okviru te začetne skupine.
Pogoji prvega kroga niso isto kot celoten obseg jamstva. V osnovnem obvestilu o reševanju banka pojasnjuje, da se zakonska zaščita presoja po posameznem vlagatelju in finančni ustanovi, ne po vsaki njegovi ločeni številki računa. O nadaljnjih skupinah izplačil bo objavljala dodatna obvestila. Iz tega še ni mogoče sklepati, da so vsi prizadeti že dobili denar nazaj.
Zakaj zgodba presega zasebne račune
EFE je opozorila tudi na povezavo z javnimi sredstvi in pokojninami. Paragvajski zavod za socialno zavarovanje IPS je imel pri Uenu naložbe, banka pa je sodelovala pri izplačevanju pokojnin. Te povezave pojasnjujejo, zakaj je poseg hitro postal tudi politično vprašanje in predmet zahtev po ugotavljanju odgovornosti.
Bonitetna agencija Solventa & Riskmétrica je medtem oceno banke znižala v kategorijo Dpy. V obrazložitvi se sklicuje na močno poslabšan finančni položaj in odločitev nadzornika. Bonitetna oznaka opisuje oceno tveganja institucije; sama po sebi ne dokazuje kazenske odgovornosti njenih vodilnih.
Ključno vprašanje ostaja dostop do denarja
Centralna banka primer predstavlja kot težavo konkretne ustanove, ne kot opis celotnega paragvajskega bančnega sistema. To je stališče nadzornika, ki ga bo treba presojati tudi ob nadaljnjem poteku reševanja. Za prizadete ljudi bodo najpomembnejši preverljivi rezultati: izvedena izplačila, jasni pogoji naslednjih krogov in pojasnila o sredstvih, ki še ostajajo nedostopna.
Primer Uena pokaže, kako hitro se lahko razprava o računovodskih popravkih spremeni v vprašanje vsakdanjega življenja. Bančna storitev je uporabna le, dokler z njo lahko plačujemo in dostopamo do svojih prihrankov. Ko se ta povezava prekine, zaupanje obnavlja predvsem urejen in pregleden postopek vračanja denarja.